

27 Ağustos 2026’da Türkiye’nin karbon fiyatlandırma rejimi kâğıt üzerinde olmaktan çıktı.
Türkiye Emisyon Ticaret Sistemi Yönetmeliği aynı gün Resmî Gazete’de yayımlandı ve yürürlüğe girdi. On iki yıldır uygulanan sera gazı izleme rejimini yürürlükten kaldırdı.
Sektörde dolaşan özetlerin çoğu iki noktayı karıştırıyor: kimin kapsamda olduğunu ve pilot dönemde gerçekten ne olacağını.
Bu yazı ikisini de kaynağına dayanarak ayırıyor.
→ Tesisimiz kapsamda mı, ve ilk gerçek son tarih ne zaman?
Özetle
- Yönetmelik 27 Ağustos 2026‘da Resmî Gazete’de yayımlandı ve aynı gün yürürlüğe girdi. 2014 tarihli sera gazı izleme yönetmeliğini yürürlükten kaldırdı.
- Emisyon ticaret sistemi yalnızca kategori B ve C tesisleri kapsıyor. 50.000 tCO2e altındaki kategori A tesisler sistemin dışında, ancak izleme, raporlama ve doğrulama yükümlülüğü sürüyor.
- Pilot dönemin tarihleri yönetmelikte yer almıyor. 3 Eylül 2026 tarihli Karbon Piyasası Kurulu kararı 2026’yı yalnızca raporlama yılı, 2027’yi fiyat mekanizmasının başlangıcı olarak belirledi.
- İlk İzleme Metodolojisi Planı için son tarih 27 Ekim 2026, ancak yalnızca pilot kapsamındaki işletmeler için.
- Yüzde 100 ücretsiz tahsisat, gerçek emisyona değil kıyas değerine uygulanıyor. Kıyasın üzerinde salım yapan tesis açık pozisyonda kalır.
Emisyon Ticaret Sistemi (ETS) nedir?
Emisyon ticaret sistemi, belirli tesislerin salabileceği sera gazı miktarına bir üst sınır koyan ve bu sınır içindeki salım hakkını alınıp satılabilir tahsisatlara dönüştüren bir karbon fiyatlandırma mekanizmasıdır. Her tahsisat bir ton karbondioksit eşdeğerine karşılık gelir.
Mantık basit. Tesis, yıl boyunca doğrulanmış emisyonu kadar tahsisatı sisteme teslim etmek zorundadır. Elindeki tahsisat yetmiyorsa piyasadan satın alır. Emisyonunu düşürüp tahsisat artırırsa satabilir.
Böylece karbon, bilanço dışı bir çevre konusu olmaktan çıkıp doğrudan bir maliyet kalemine dönüşür.
Türkiye’de bu sistemin yasal dayanağı 9 Temmuz 2025’te yürürlüğe giren uygulama çerçevesi ise 27 Ağustos 2026 tarihli yönetmeliktir.
Türkiye ETS Yönetmeliği ne zaman yürürlüğe girdi ve neyi değiştirdi?
Yönetmelik 27 Ağustos 2026 tarihli ve 33353 sayılı Resmî Gazete’de yayımlandı. 41. maddesi uyarınca yayımı tarihinde, yani aynı gün yürürlüğe girdi. 42 madde, 6 geçici madde ve 7 ekten oluşuyor.
Burada gözden kaçan bir ayrıntı var. Yönetmeliğin 40. maddesi, 17 Mayıs 2014 tarihli ve 29003 sayılı Sera Gazı Emisyonlarının Takibi Hakkında Yönetmeliği yürürlükten kaldırdı.
Yani hâlihazırda izleme ve raporlama yapan tesisler için bu bir ekleme değil, rejim değişikliği. Eski yönetmeliğe göre onaylanmış izleme planlarını devam ettiren bir geçiş hükmü yönetmelikte yer almıyor. Herkes yeni rejime göre yeni bir plan hazırlıyor.
Mevcut izleme ve raporlama rejiminde yaklaşık 750 ila 800 tesisin raporlama yaptığı ve bunların ulusal emisyonun kabaca yarısını oluşturduğu aktarılıyor. ETS’nin kapsadığı alt küme ise resmî olarak sayısallaştırılmadı.
Hangi tesisler kapsamda? A, B ve C kategorileri ne anlama geliyor?
Kapsam sorusunun cevabı tek bir eşik değil, iki ayrı filtre. Bu ayrımı yapmayan her özet yanıltıyor.
Birinci filtre, faaliyet. Yönetmelik, EK-1’de sayılan faaliyetleri yürüten tesisleri kapsıyor. EK-1’de yakıt yakma, petrol rafinajı, kok üretimi, demir-çelik ve diğer metal üretimi, çimento klinkeri, cam, seramik, kâğıt ve karton ile çeşitli kimyasal üretim faaliyetleri yer alıyor. Her faaliyetin EK-1’de kendi kapasite eşiği var. Havacılık listede yok.
İkinci filtre, emisyon kategorisi. Yönetmeliğin 5. maddesi, emisyon ticaret sisteminin EK-1 faaliyetlerini yürüten tesislerden yalnızca kategori B ve kategori C tesislerini kapsadığını söylüyor.
| Kategori | Yıllık emisyon | ETS kapsamında mı? | Yükümlülük |
|---|---|---|---|
| A | 50.000 tCO2e ve altı | Hayır | İzleme, raporlama ve doğrulama |
| B | 50.000 – 500.000 tCO2e | Evet | İzleme, raporlama, doğrulama ve tahsisat teslimi |
| C | 500.000 tCO2e üzeri | Evet | İzleme, raporlama, doğrulama ve tahsisat teslimi |
Pratik sonucu şu: EK-1 faaliyeti yürüten ve yılda 50.000 ton karbondioksit eşdeğerinin altında salım yapan bir tesis, emisyon ticaret sisteminin dışında kalır ama izleme, raporlama ve doğrulama yükümlülüğü devam eder. “Eşik 50 bin ton” cümlesi sistem katılımı için doğru, yükümlülük için yanlış.
Kapsam dışında bırakılanlar da net. Araştırma ve geliştirme tesisleri, münhasıran biyokütle kullanan tesisler ve askerî unsurlar yönetmeliğin kapsamı dışında. Okullar, üniversiteler, hastaneler ve savunma sanayi tesisleri ise esas faaliyetleri bakımından sistemin dışında tutuldu. Doğal gaz ve ham petrol iletim ile depolama faaliyetleri, geçici 6. madde uyarınca ilk yükümlülük dönemi sonuna kadar kapsam dışında.
Pilot dönemde 2026 ve 2027’de ne oluyor?
Burada bir sürpriz var. Pilot dönemin tarihleri yönetmelikte yazmıyor.
Geçici 1. madde, pilot uygulama döneminin kapsamını, süresini ve usullerini Karbon Piyasası Kurulu’na bırakıyor. Taslak metinde yer alan 2026-2027 tarihleri, sektör listesi ve yüzde 100 ücretsiz tahsisat hükmü nihai yönetmelikte yok.
Bu boşluğu 3 Eylül 2026 tarihli KPK/2026/1 sayılı Karbon Piyasası Kurulu kararı doldurdu. İklim Değişikliği Başkanlığı’nın duyurduğu karara göre:
- Pilot uygulama 2026 ve 2027 emisyonlarını kapsıyor.
- 2026 sistem yılında kapsamdaki işletmeler yalnızca raporlama yükümlülüğüne tabi. Karbon maliyeti yok.
- Fiyat mekanizması 2027’de başlıyor.
- Pilot sektörler beş tane: elektrik üretimi, çimento, demir-çelik, alüminyum ve gübre. Yalnızca kategori B ve C tesisleri.
- Tahsisat, kıyas esaslı ve yüzde 100 ücretsiz.
Kıyas yöntemi sektöre göre değişiyor. Elektrik üretimi dışındaki sektörlerde tüm tesislerin ağırlıklı genel ortalaması kullanılıyor. Elektrik üretiminde ise beş yıllık ağırlıklı ortalama emisyon yoğunluğuna dayanan, tesise özgü bir hesap yapılıyor.
27 Ekim 2026’ya kadar ne teslim etmeniz gerekiyor?
Takvimdeki ilk gerçek tarih bu.
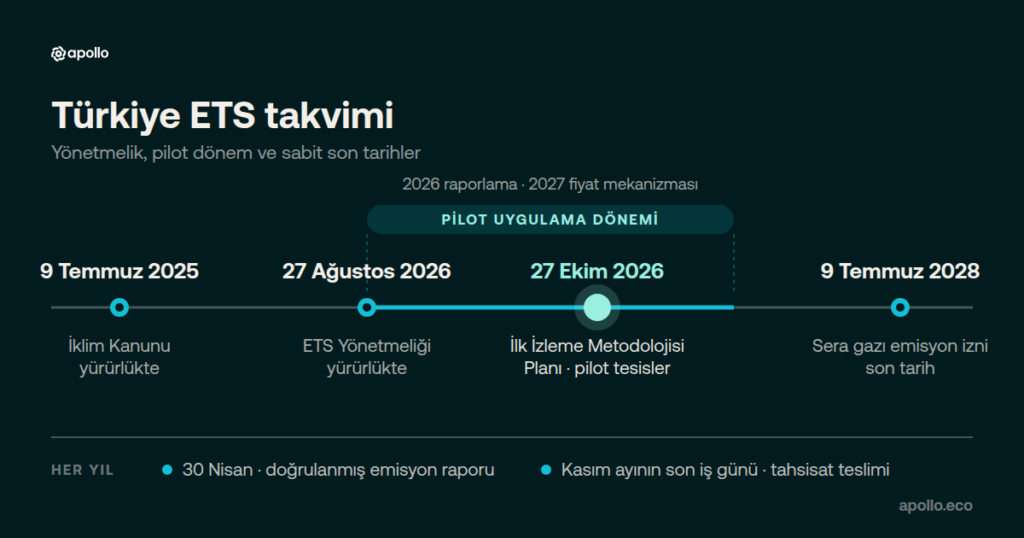
Geçici 3. maddenin birinci fıkrası, pilot uygulama dönemi kapsamındaki işletmelerin ilk İzleme Metodolojisi Planlarını, yönetmeliğin yürürlüğe girdiği tarihten itibaren iki ay içinde elektronik ortamda Başkanlığa sunmasını istiyor. 27 Ağustos’tan iki ay sonrası 27 Ekim 2026.
Sektör yazılarının çoğunda kaçan nokta şu: bu tarih herkesi bağlamıyor. Madde açıkça pilot dönem kapsamındaki işletmelerden söz ediyor. Pilotun kapsamı ise Kurul kararıyla beş sektör ve kategori B ile C olarak belirlendi.
Cam, seramik veya kâğıt sektöründeki bir kategori B tesisi 27 Ekim tarihine tabi değil. Onlar için geçici 3. maddenin ikinci fıkrası geçerli: plan, ilk yükümlülük döneminin başlayacağı yıldan önceki takvim yılının sonuna kadar sunuluyor.
Planın gecikmesi için yönetmelikte ayrı bir ceza tanımlanmamış. Asıl sonuç idari değil operasyonel. Onaylanmış bir izleme metodolojisi olmadan uyumlu bir doğrulanmış emisyon raporu üretilemez, rapor üretilemeyince izin ve tahsisat zinciri de tıkanır.
Yıllık takvimin geri kalanı şöyle işliyor: doğrulanmış emisyon raporu 30 Nisan, tahsisat teslimi ise Kasım ayının son iş günü. Bu iki tarih sıkça birbirine karıştırılıyor. Sera gazı emisyon izni için son tarih ise 9 Temmuz 2028.
Yüzde 100 ücretsiz tahsisat, maliyet yok anlamına mı geliyor?
Hayır. Finans ekiplerinin en çok yanıldığı yer burası.
Yüzde 100 oranı, işletmenin doğrulanmış gerçek emisyon miktarına değil, kıyas yöntemiyle hesaplanan tahsisat miktarına uygulanıyor.
Aradaki fark maliyetin tamamı. Sektör kıyas değerinin üzerinde salım yapan bir tesis, ücretsiz tahsisatı aldıktan sonra da açık pozisyonda kalır ve aradaki farkı piyasadan satın alır. Kıyas değerinin altında kalan tesis ise fazlasını elinde tutar.
Yani ücretsiz tahsisat, karbon maliyetini sıfırlamıyor. Maliyeti, tesisinizin sektör ortalamasına göre nerede durduğuna bağlıyor.
Bunun doğrudan bir sonucu var. Karbon maliyetinizi bugün tahmin edebilmek için iki şeyi bilmeniz gerekiyor: kendi emisyon yoğunluğunuz ve sektörünüzün kıyas değeri. Birincisi sizde, ikincisi henüz açıklanmadı. Kendi tarafınızı sağlama almak için kurumsal karbon ayak izi hesaplama rehberimiz iyi bir başlangıç.
Yönetmelik mimariyi kuruyor, maliyeti belirleyen sayıların neredeyse tamamını sonraya bırakıyor. Kıyas değerleri, dönem bazında ücretsiz tahsisat oranları, açık artırma hacimleri ve denkleştirme kredisi kullanım oranları Karbon Piyasası Kurulu kararlarına bağlı. Üst sınırı belirleyen Ulusal Tahsisat Planı ise doğrulanmış rapor son tarihinden itibaren 60 gün içinde yayımlanıyor.
Bir tasarım tercihi de not edilmeli: üst sınır mutlak bir ulusal tavan değil, emisyon yoğunluğu esaslı. Üretim arttığında toplam emisyonun da artabileceği anlamına geliyor.
Yükümlülükler yerine getirilmezse ne oluyor?
Cezalar yönetmelikte değil, 7552 sayılı İklim Kanunu’nun 14. maddesinde.
| İhlal | Yaptırım |
|---|---|
| Doğrulanmış emisyon raporunun verilmemesi veya gecikmesi | Kanunda 500.000 – 5.000.000 TL; ETS kapsamındaki tesisler için iki katı. 2026 yeniden değerlemeyle 627.450 – 6.274.500 TL, ETS’de 1.254.900 – 12.549.000 TL |
| Geçerli izin olmadan faaliyet | Son beş yılın en yüksek doğrulanmış raporuna göre ton başına 5 TL. Doğrulanmış rapor yoksa 1.000.000 – 10.000.000 TL |
| Tahsisatın teslim edilmemesi veya geç teslimi | Eksik her tahsisat için, birincil piyasa ağırlıklı ortalama fiyatı ile ikincil piyasa ortalamasından yüksek olanının iki katı |
| Üst üste üç yıl doğrulanmış emisyonun %80’inden azının teslimi | İzin iptali ve belirli bir süre yeni izin alamama |
| Tekrar | Üç yıl içindeki ilk tekrarda iki kat, sonraki tekrarlarda üç kat. Üst sınır 50.000.000 TL |
| Pilot dönem | İdari para cezaları %80 indirimli uygulanır. Bu indirim yönetmelikte değil, İklim Kanunu’nun geçici 1. maddesinde |
Üç noktanın altını çizmek gerekiyor.
Dolaşımdaki iki farklı rakam seti aynı şeyin iki hâli. Kanunda yazan 500.000 ile 5.000.000 lira temel tutar. 2026 için yeniden değerleme sonrası uygulanan tutar 627.450 ile 6.274.500 lira. ETS kapsamındaki tesisler için bu tutar iki katına çıkıyor.
Tahsisat teslim etmemenin cezası sabit bir rakam değil, fiyata bağlı. Eksik her tahsisat için, raporlama yılının son üç ayındaki birincil piyasa ağırlıklı ortalama fiyatı ile ikincil piyasa ortalaması karşılaştırılıyor ve yüksek olanın iki katı uygulanıyor.
Pilot dönemde idari para cezaları yüzde 80 indirimli uygulanıyor. Bu indirim yönetmelikte değil, İklim Kanunu’nun geçici 1. maddesinde. İndirim, yükümlülüğü ortadan kaldırmıyor.
Yapısal yaptırım da var. Doğrulanmış emisyonunun yüzde 80’inden azını üst üste üç yıl süresince zamanında teslim eden tesisin izni iptal ediliyor ve belirli bir süre yeni izin alması engelleniyor.
Türkiye ETS, SKDM maliyetinizi düşürecek mi?
SKDM tarafında Türkçe içerikte en çok abartılan başlık bu, o yüzden kararlaştırılanı beklenenden ayırmak gerekiyor.
Bugün itibarıyla düşürmüyor.
Avrupa Birliği’nin, üçüncü ülkelerde ödenen karbon fiyatının SKDM yükümlülüğünden düşülmesine ilişkin uygulama tasarrufu hâlâ taslak hâlinde. 13 Mayıs 2026’da yayımlandı, görüş süreci 10 Haziran 2026’da kapandı. Kabul edildiğinde 1 Ocak 2026’dan itibaren geriye dönük uygulanacak. Komisyon’un Türkiye ETS’sini tanıyan bir kararı ise bulunmuyor.
Asıl mesele mekanizmanın kendisinde. Taslak, fiilen ödenen karbon fiyatını hesaplıyor ve ücretsiz tahsisatları, muafiyetleri ile geri ödemeleri bu tutardan düşüyor. Yüzde 100 ücretsiz tahsisata dayanan bir pilot dönemde fiilen ödenen fiyat sıfıra yaklaşır, düşülecek tutar da sıfıra yaklaşır.
Doğru olan şu: Türkiye ETS, ileride mahsuplaşmanın hukuki ön koşulunu oluşturuyor. İşleyen bir yurt içi karbon fiyatı, SKDM maliyetinin Türkiye’de kalmasını sağlayacak mekanizma. Ama bu, bugün geçerli bir indirim değil.
Bir ayrıntı da ihracatçıları doğrudan ilgilendiriyor. Taslak, indirimi yalnızca gerçek doğrulanmış gömülü emisyonla beyan edilen ürünler için tanıyor. Varsayılan değerlerle beyan edenler kapsam dışında kalıyor. Aynı taslak, karbon fiyatı raporunu onaylayacak kuruluşun ISO/IEC 17029 kapsamında akredite olmasını istiyor. Türkiye ETS’de doğrulayıcı kuruluşlar için aranan standart da aynı: yönetmeliğin 33. maddesi ISO/IEC 17029 akreditasyonunu şart koşuyor, akreditasyonu TÜRKAK veriyor.
Bu, eski rejimden gerçek bir değişiklik. Doğrulayıcı seçimi de değişti: doğrulayıcı kuruluşlar MEDAS üzerinden atanıyor, yani işletme doğrulayıcısını serbestçe seçmiyor.
Şimdi ne yapmalısınız?
Kapsam dışı olduğunu düşünen şirketler için de bir uyarı. Kategori A tesisler sistemin dışında ama izleme, raporlama ve doğrulama yükümlülüğünün içinde. Ve kategori sınırı, sizin ölçtüğünüz sayıya bakıyor.
Apollo bu süreçte üç yerde işe yarıyor:
→ Ecowise kapsam 1, 2 ve 3 emisyonlarınızı tek yerde toplar, hesaplama yöntemini kayıt altına alır ve doğrulanabilir rapor çıktısı üretir.
→ Optiwise tesis ve hat bazında enerji yoğunluğunuzu izler, kıyas değerinin neresinde durduğunuzu görünür kılar.
→ Finwise enerji maliyetinizi ve gelecek karbon maliyetinizi aynı tabloda gösterir.
Yönetmelik yayımlandı ama maliyetinizi belirleyecek sayıların çoğu henüz açıklanmadı. Bu, beklemek için değil, ölçümü düzeltmek için verilmiş bir süre.
Konuşalım.
Sıkça sorulan sorular
Türkiye ETS ne zaman başladı?
Yönetmelik 27 Ağustos 2026’da Resmî Gazete’de yayımlandı ve aynı gün yürürlüğe girdi. Karbon Piyasası Kurulu’nun 3 Eylül 2026 tarihli kararına göre pilot uygulama 2026 ve 2027 emisyonlarını kapsıyor, 2026 yalnızca raporlama yılı, fiyat mekanizması 2027’de başlıyor.
Tesisim emisyon ticaret sistemi kapsamında mı?
İki koşulun birlikte sağlanması gerekiyor. Tesisin EK-1’de sayılan bir faaliyeti kendi kapasite eşiğinin üzerinde yürütmesi ve yıllık emisyonunun 50.000 ton karbondioksit eşdeğerini aşması, yani kategori B veya C olması. Eşiğin altındaki kategori A tesisler sistemin dışında kalır ama izleme, raporlama ve doğrulama yükümlülüğü sürer.
İzleme Metodolojisi Planı ne zaman teslim edilecek?
Pilot uygulama dönemi kapsamındaki işletmeler için 27 Ekim 2026. Pilot dışındaki tesisler için ilk yükümlülük döneminin başlayacağı yıldan önceki takvim yılının sonu.
Yüzde 100 ücretsiz tahsisat karbon maliyeti olmayacağı anlamına mı geliyor?
Hayır. Yüzde 100 oranı gerçek emisyona değil, kıyas yöntemiyle hesaplanan tahsisat miktarına uygulanıyor. Sektör kıyas değerinin üzerinde salım yapan tesis açık pozisyonda kalır ve farkı piyasadan karşılar.
Türkiye ETS’ye katılmak SKDM yükümlülüğümü azaltır mı?
Şu an için hayır. Avrupa Birliği’nin üçüncü ülke karbon fiyatının düşülmesine ilişkin düzenlemesi hâlâ taslak ve Türkiye ETS’sini tanıyan bir karar bulunmuyor. Ayrıca taslak, ücretsiz tahsisatları fiilen ödenen fiyattan düştüğü için yüzde 100 ücretsiz tahsisatlı bir dönemde indirim sıfıra yaklaşır.